93家成功突围!2025中企赴美上市总结:分化赛道中的机遇与底线坚守
- 2026-01-09
- 来源:苏州华谊信财务顾问有限公司
- 所属分类:数据统计
2025年全球资本市场稳步复苏,美股凭借成熟的投资者生态、充足的流动性及多元融资渠道,持续成为中企跨境融资的核心阵地。
中企赴美上市积极性持续高涨,数量再攀新高,然而结构性分化愈发明显,整体呈现“数量攀升而规模收缩”的显著特征。
为便于各界深入掌握全年美股市场行情与中企赴美上市趋势,华谊信资本围绕2025年度中企赴美上市相关事宜,进行了分析和总结。
2025年中企赴美上市情况汇总
2025年中企赴美上市圆满收官。截至当地时间12月31日,全年共有93家中企通过IPO、SPAC合并、OTC转板等路径成功登陆美股主板,较2024年的64家同比增长7.8%;另有149家企业已公开递交赴美上市申请,后续储备动能充足。
1、中企赴美超九成选IPO!整体呈现“IPO成核心、补充路径小众”格局
上市路径方面,传统IPO仍占据绝对主导地位,且集中度显著提升。在93家成功挂牌的中企中,84家通过首次公开募股(IPO)完成上市,占比高达90.3%,成为赴美上市的核心选择;另有8家借助De-SPAC(特殊目的收购公司合并)模式登陆美股,占比8.6%,仍是重要补充路径;此外,仅1家企业由OTC(场外交易)市场转板至主板,占比仅1.1%,转板路径热度相对较低。
整体来看,中企赴美上市路径呈现“IPO独大、De-SPAC补充、转板小众”的鲜明格局。
在交易所的选择上,纳斯达克作为领先市场持续保持绝对吸引力,IPO上市企业中共有82家中企在此挂牌,1家选择美交所,1家选择纽交所,三大交易所共同承接中企跨境融资需求。
2、中概股募资特征突出:头部占比超三成,小额募资占比近六成!
2025年,中企赴美IPO呈现“头部集中、小额主导”的鲜明格局。全年84家企业共募资28.22亿美元。
其中,融资高度集中于史密斯菲尔德、霸王茶姬、亚盛医药三家企业,其募资额合计占比达33.9%;与此同时,小额募资成为普遍现象,融资额低于1000万美元的企业达49家,占比过半(58.3%);1000万-1999万美元区间的企业有14家,占比16.7%;而2000万-3000万美元区间的企业仅4家,占比仅4.8%。
这样的募资分布,正契合了当前赴美上市主体以中小企业为主的现状——通过“小步快跑”式的小额融资,企业既满足了阶段性发展需求,也为后续资本运作铺垫了基础。
2025年中企赴美上市行业地域分布情况
2025年赴美上市的中企行业覆盖广泛且多元,展现出鲜明的发展活力。
其中,应用软件类企业表现尤为突出,充分彰显了中国科技行业的持续竞争力与强劲发展势能;与此同时,建筑、工业等传统优势行业稳步发力,制药、数据处理、餐饮物流等现代服务业领域亦保持活跃态势,共同构成了今年赴美上市中企的核心主力。
这一行业分布特征,清晰反映出中国经济结构转型的深化进程与新业态蓬勃发展的多元活力。
地域分布上,沿海及经济发达地区(香港领先,浙台、粤京沪紧随)凸显跨境融资、国际化布局等先天优势,印证其对接全球资本的领先地位,这与各地资源禀赋、发展动能密切相关。
而内陆企业赴美上市数量有限,既反映区域经济与产业结构差异的影响,也为未来区域资本市场均衡发展预留了空间。
2025年中企赴美市场表现情况
上市周期与监管环境
在上市周期方面(不含14家SPAC相关IPO),中企赴美上市效率差异显著。
其中,上市筹备效率最高的三家企业分别是史密斯菲尔德(115天)、黑瞳科技(144天)和鑫承(155天),展现出高效的上市推进能力;与之形成鲜明对比的是,上市进程耗时最长的三家企业——石榴云医、YMA/J-Star和新骏羊绒,分别历经1489天、1414天和1320天完成挂牌。
从整体表现看,2025年中企赴美上市的周期效率显著提升:平均周期收窄至约198天,中位数为185天,超80%的企业周期集中在120-360天的区间内。
而行业属性、企业体量、政策环境与募资规模,是左右上市效率的核心变量——小额募资企业的上市周期普遍短于大额募资主体,行业间的周期分化趋势也愈发明显。这种分布特征,恰好折射出不同企业在上市筹备、合规审核、流程推进等环节的能力差异。
2025年中企赴美上市的亮眼表现与结构性特征,既印证了美股市场仍是中企跨境融资的重要阵地,也折射出中国企业国际化进程中的活力与韧性。从数量增长、路径集中到募资分化、行业多元,各类态势的背后,是全球资本对中国优质企业的认可,也是企业适应跨境监管环境、匹配自身发展需求的主动选择。
-
纳斯达克·证券交易所
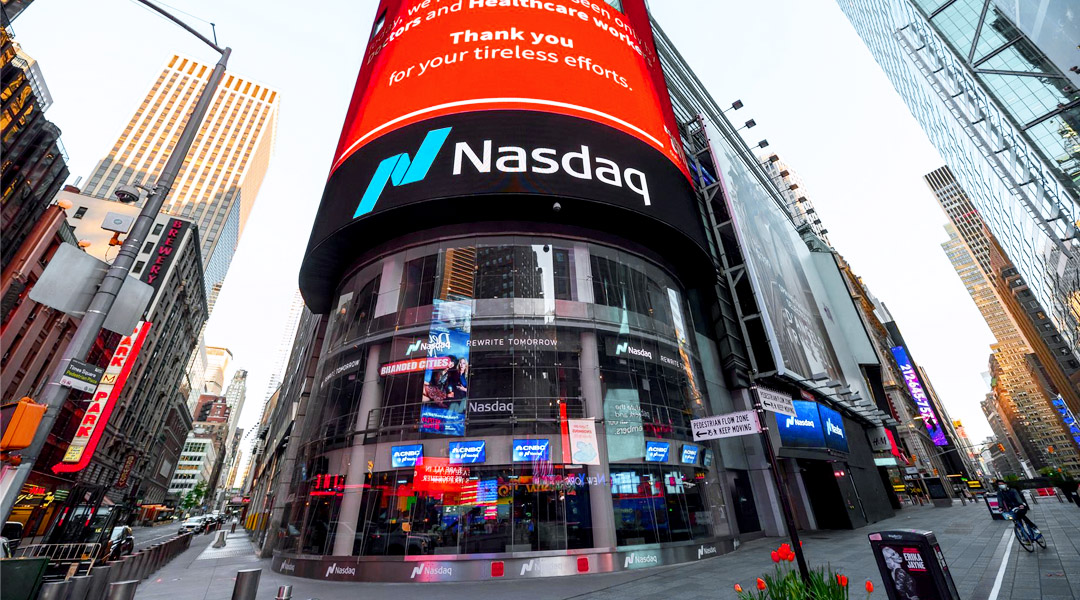
纳斯达克证券交易所(NASDAQ)起源于1971年,是世界最大电子证券交易市场,全球最大科技创新证券交易所。 如今,在纳斯达克挂牌融资的企业高达5400多家企业,总市值6.7万亿美元,超过其他任何单一证券市场,已成为最有影响力的证券市场之一。 纳斯达克共分为三个层次:全球精选市场、全球市场、资本市场,是创新型、科技型、成长型企业首选。
-
纽约·证券交易所
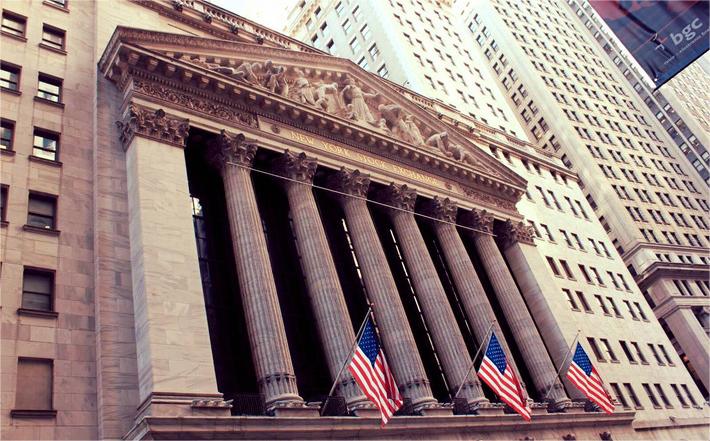
纽约证券交易所(NYSE)成立于1792年,是美国历史最悠久、规模最大的证券交易所,现有上市企业3000余家,每日交易额逾千亿美元,所上市的总市值、IPO数量全球第一,交易量全球第二。纽交所具有组织最完善,设备最完善,管理最严格等特点。上市公司主要是全世界最大的公司,上市企业近3000余家。
-
证监会备案|2026年10月境内企业境外上市备案情况
2026年10月30日,中国证监会发布《境内企业境外发行证券和上市备案情况表(首次公开发行及全流通)(截至2026年10月30日)》,根据证监会公示接收信息,目前提交上市备案的境内企业已达到275家。 其中,申请香港联交所上市的企业达223家,申请纳斯达克交易所上市的企业达50家,申请马来西亚证券交易所和中国台湾证券交易所的企业各有一家。目前申报香港上市的企业数量仍遥遥领先。 10月新增提交上市备案的境内企业共计13家,全部选择香港联合交易所。10月具体上市备案情况如下: 10月依然没有企业向证监会申报赴美上市。2026年截止目前,已10个月没有企业申请赴美上市!目前仍在备案清单内的赴美上市申请企业有50家,全部为申请纳斯达克上市。但其中很多企业已经陆续撤回上市申请。 50家拟美国纳斯达克上市企业备案情况如下:
-
证监会备案|2026年9月境内企业境外上市备案情况分析
2026年9月证监会披露境外上市备案情况清单当月新增境外上市申报企业40家共披露8家企业完成备案获批境内企业赴港上市依旧占据主导位置,行业赛道集中在硬科技、医药生物、新能源领域近期A+H出现明显变化,成为市场核心看点一、9月境内企业境外上市备案情况统计2026年9月30日,中国证监会发布《境内企业境外发行证券和上市备案情况表(首次公开发行及全流通)(截至2026年9月30日)》,根据证监会公示接收信息,2026年9月新增提交上市备案的境内企业共计40家。从上市目的地来看,40家企业全部选择香港联合交易所,9月没有企业提交赴美上市申请。从备案申报类型看,40家企业中,38家为直接境外上市,仅1家为间接境外上市,另有1家企业为全流通申报。备案状态分化:31家状态显示“已接收”,8家处于“征求意见”阶段,1家企业被要求补充材料,整体审核节奏平稳。注意2026年开年至今九个月都没有企业提交赴美上市备案申请。9月具体上市备案情况如下:行业分布上,本月备案企业呈现三足鼎立格局:医药生物、新能源/储能/电力设备、其他行业各占20%,是申报主力赛道;半导体/电子元器件企业占比13%;新材料化工占7%;高端制造、食品消费赛道各占10%。可以看出,硬科技、生物医药、新能源依旧是赴港上市主力军,高端实体产业出海融资需求旺盛。二、9月境内企业境外上市备案成功情况统计根据证监会官网显示数据,截止至2026年9月30日,9月证监会共公布8家企业成功获得境外上市备案通知书,并且全部拟登陆香港联交所。9月备案成功企业情况如下:备案时长维度分化显著:备案时长小于100天的企业共2家,备案时长超300天的企业有3家。其中晶晨半导体(上海)备案仅用时50天,珠海一微科技用时54天,审核效率突出;两家企业备案周期超一年,备案周期差异巨大,企业材料完备度、业务合规性、问询回复质量是影响时长的核心因素。上市方式上,通过备案的8加企业中全流通模式就有7家,全流通已经成为当月企业完成境外备案、登陆港股的主流路径,当前港股全流通通道持续通畅。三、多家A股公司赴港上市“踩刹车”,A+H降温了?9月,四方精创在招股结束后宣布延迟赴港上市,军信股份在通过聆讯后也宣布推迟上市。近期多个A+H上市项目接连按下暂停键,年内已超10家A股公司终止赴港计划,市场开始讨论A+H模式是否迎来降温。从底层逻辑来看,本轮A+H项目降温,并非企业出海融资需求消退,而是多重市场与合规因素叠加所致。一方面,两地资本市场长期存在估值价差,港股对部分行业给予的估值低于A股,叠加保荐、合规等高昂上市成本,部分A股企业评估后发现发行性价比不足,主动暂缓或终止上市计划。另一方面,A+H上市需适配两地监管与披露规则,备案问询、港交所聆讯周期拉长,合规时间与资金成本大幅抬升,叠加部分企业业绩、基本面波动,难以满足上市标准,最终选择暂停IPO。同时,港股高度依赖海外机构资金,波动更大、流动性分化明显,不少内资企业面临认购不足、上市破发的风险。但A+H模式并未失势,具备全球化布局、海外业务占比高、融资需求明确的优质龙头企业,仍将A+H作为对接国际资本、拓宽品牌影响力的核心路径。整体而言,本轮A+H暂缓上市的情况,是企业结合市场窗口、自身基本面与融资效益做出的市场化理性调整。综合9月备案动态,境内企业赴港上市整体热情依旧坚挺,赛道持续聚焦硬科技、医药与新能源。A+H项目的调整,体现内地企业对港股市场的综合评估更趋理性化。值得注意的是,9月赴美上市仍未显现恢复常态的迹象,中企布局境外资本市场需要多维度权衡考量。企业可持续关注华谊信资本动态,考虑多元境外上市路径,把握合适的资本发展时机。
-
证监会备案|2026年8月境内企业境外上市备案情况分析
2026年8月证监会境外上市备案持续保持活跃态势当月新增境外上市申报企业29家共披露8家企业完成备案获批国家发展改革委发布《对外投资管理办法(修订征求意见稿)》,企业境外上市对外投资备案申报全链条监管将进一步收紧结合市场情况,华谊信分析8月境外上市备案市场全貌与政策动向,为拟上市企业提供专业参考依据。一、8月境内企业境外上市备案情况统计2026年8月28日,中国证监会发布《境内企业境外发行证券和上市备案情况表(首次公开发行及全流通)(截至2026年8月28日)》,根据证监会公示接收信息,2026年8月新增提交上市备案的境内企业共计29家。从上市目的地来看,绝大多数企业依旧选择香港联合交易所,仅1家企业申报中国台湾证券交易所,8月没有企业提交赴美上市申请。从备案状态来看,18家企业处于“已接收”正式排队;5家企业收到补充材料通知,需要回复监管问询完善申报材料;6家企业进入征求意见阶段,距离正式备案完成更进一步。注意2026年开年至今八个月都没有企业提交赴美上市备案申请。8月具体上市备案情况如下:从行业分布来看,8月递交备案的企业行业分布十分多元。汽车/出行/物流赛道占比21%,位居首位;智能制造/机器人、化工材料两大板块均占17%;互联网与网络安全占14%;AI大数据占10%;电子半导体占7%。高端制造、新材料、机器人、汽车产业链成为出海上市主力军,硬科技企业依旧是境外上市备案市场的主力群体。硬科技企业扎堆出海背后,一方面港股持续优化上市规则,对科创企业包容度持续提升;另一方面国内专精特新企业成长成熟,需要进行海外融资、全球化业务布局。二、8月境内企业境外上市备案成功情况统计根据证监会官网显示数据,截止至2026年8月31日,8月证监会共公布8家企业成功获得境外上市备案通知书(其中7月获批通过的共有5家,8月获批通过的共有3家),并且全部拟登陆香港联交所。8月备案成功企业情况如下:从备案时长来看,大部分企业备案周期集中在200-300天区间,仅1家企业能够实现200天以内快速办结,也有2家企业周期突破300天。备案时长差异,核心来源于企业自身合规基础:股权历史沿革是否清晰、是否存在VIE架构、数据合规情况、关联交易、跨境业务问题都会影响审核节奏。如果企业历史遗留问题较多,监管会提出多轮问询,备案时间就会被大幅拉长。三、监管全面升级!国务院《对外投资管理办法》对企业的影响2026年8月21日,国家发展改革委发布《对外投资管理办法(修订征求意见稿)》,公开征求意见至9月20日。相较于旧规,本次修订多条细则直击红筹上市、境外投融资核心痛点,大幅提升了企业境外上市的合规门槛与备案难度。本次新规对境外上市企业影响最大、最核心的调整,是首次将境内居民个人正式纳入境外投资监管体系。过往境内个人搭建BVI、开曼等红筹主体,仅需办理37号文外汇登记即可满足合规要求。而后续新规若落地,个人设立、持有境外特殊目的公司,除原有外汇登记外,还将新增发改委境外投资备案要求,这也是未来拟上市企业备案难度显著提升的关键原因,将彻底改变了个人主导跨境架构搭建的合规逻辑。总而言之,当前境外上市已经进入强合规时代。2026年下半年,港股依旧是境内企业出海首选地,申报企业数量维持高位,但审核不会放松。企业不能只盯着上市融资目标,需要从股权、跨境投资、数据、业务多维度夯实合规底座,才能在监管框架之下顺利完成境外上市。
企业境外上市服务商
让企业以最少成本融入资本市场